태국 게임 시장 개요
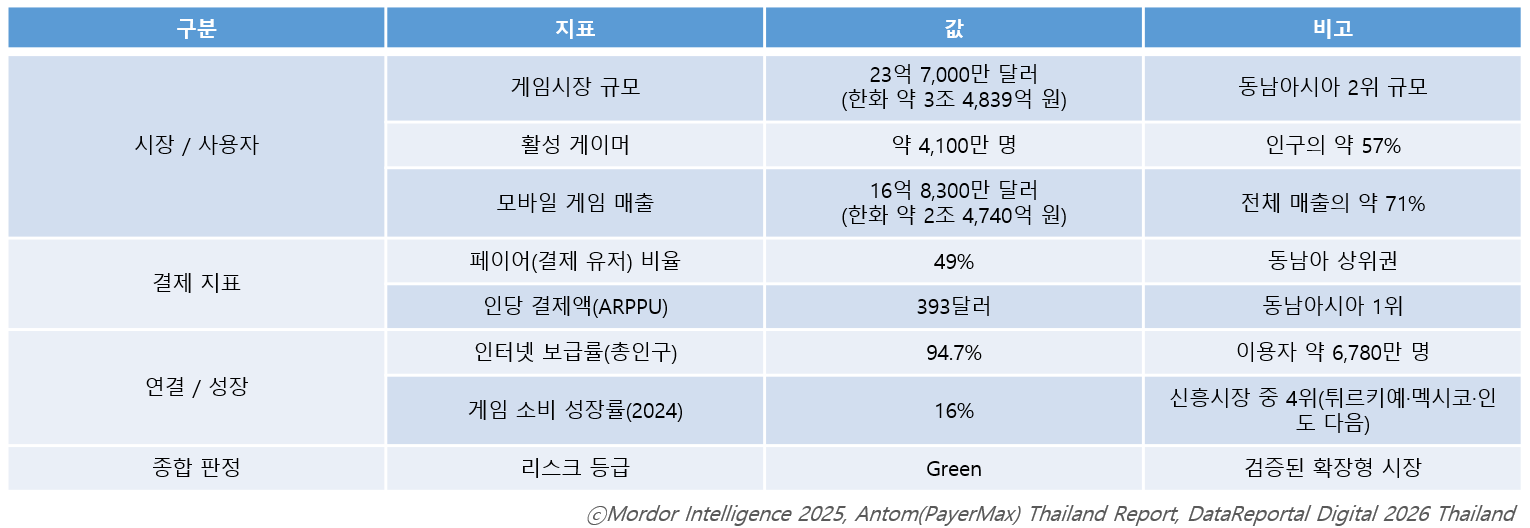
- 태국 게임시장은 2025년 23억 7천만 달러 (한화 약 3조 4,839억 원) 규모로 동남아시아 시장 규모 2위를 유지함
- 태국 전체 게임 매출 중 모바일 게임 매출은 약 16억 8,300만 달러 (한화 약 2조 4,740억 원)로 전체 게임 매출의 약 71%를 차지함
- 활성 게이머는 약 4,100만 명(총 인구의 약 57%)이며, 결제 유저 비율은 49%로 동남아 상위권에 속함
- 유저 결제 성향(페이어 비율 49%, 인당 결제액 393달러로 동남아 1위)은 매우 강력하지만, 한국의 약 25조 1,899억 원 (약 180억 달러) 시장과 비교하면 시장 총량은 약 7분의 1 수준에 불과함
- 동남아시아 2위 시장 규모에 결제력까지 검증된 시장으로 매력적이나, 태국 자체 인구·경제 규모의 한계로 총량 성장의 상한선이 존재함, 단, 고과금 유저층 기반의 시장 가치는 명확함
- 현지 게임 생태계도 글로벌 수출 역량을 갖추고 있는데, 호러게임 <Home Sweet Home>으로 할리우드 영화화까지 이어진 익드라질 그룹(Yggdrazil Group), 방콕 e스포츠 스튜디오를 기반으로 <RoV>, <Free Fire> 세계대회를 연달아 제패한 부리람 유나이티드(Buriram United Esports) 같은 현지 팀이 이미 글로벌 경쟁력을 증명함
- 태국 게임 생태계는 수출보다 동남아 최대 소비시장으로서의 성격이 강한 모바일 중심의 내수형 게임 경제로 구분됨
- 한국 게임사의 초기 진입 방향도 단일 국가 매출 극대화보다는 검증된 페이어층을 겨냥한 과금모델 현지화와 동남아(SEA) 시장 허브화 학습에 맞춰 잡는 편이 현실적임
- 강력한 결제력과 성숙한 e스포츠 생태계가 강점, 단, 성장 둔화 우려 및 규제 초안 도입에 따른 모니터링 필요
태국 시장 구조와 5개 축 비교 분석
1. 결제 성향은 동남아 최고 수준이지만 시장 총량은 한국이 압도하는 비대칭구조
- 활성 게이머 약 4,100만 명, 결제 유저 비율 49%인 태국에 비해 한국의 활성 플레이어는 약 3,400만 명으로 유저 규모 자체는 태국이 한국보다 넓음
- 그러나 시장 총량, 인당 결제 규모, 인프라 성숙도, 규제 안정성 4개 축에서는 한국이 모두 앞서는 것으로 나타남
- 태국 인터넷 이용자는 약 6,780만 명, 보급률 94.7%, 다운로드 속도 중앙값은 모바일(61.21Mbps), 유선(237.85Mbps)인 반면, 한국은 보급률 97.4%, 다운로드 속도 중앙값은 모바일(148.34Mbps), 유선(175.18Mbps)로 모바일 속도는 한국이 앞서지만 유선 속도는 태국이 세계 13위로 오히려 더 빠름
- 태국 모바일 다운로드 속도는 최근 1년간 50% 이상 상승하며 가파른 개선 추세에 있어, 모바일 게임 소비 여건은 지속적으로 좋아지는 중임
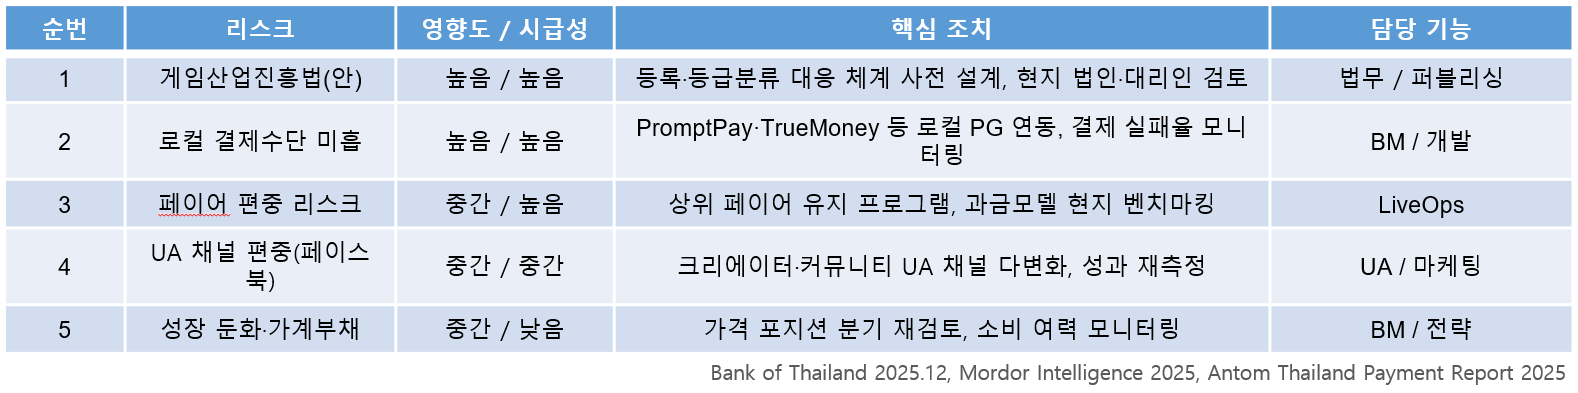
- 시장 접근성에서는 태국이 한국보다 여전히 낮은 진입 장벽을 갖고 있으나, 한국이 2025년 10월부터 해외 게임사의 국내대리인 지정을 의무화하고 태국도 게임산업진흥법(안)을 통해 유사한 등록, 등급제 규제를 준비 중이어서 향후 그 격차는 좁혀지는 추세임
2. 동시에 작동 중인 3대 외부 변수 – 거시, 규제, 플랫폼
- 거시 축 : 태국 바트화는 2026년 평균 달러당 31.8바트 수준으로 전년 대비 약 3.2% 상승 전망이며 물가상승률도 0.3~0.7%대로 낮게 유지되고 있고, 수출은 미국 관세 여파로 위축될 전망이어서 가격표 운영보다는 중장기 소비 여력 모니터링이 우선되어야 함
- 규제 축 : 2025년 10월 예산위 승인과 방송통신위(NBTC) 지지를 확보하고 내각 상정을 준비 중인 게임산업진흥법(안)은 게임 사업자·개발자·유통자에 등록 의무와 콘텐츠 등급 분류를 요구하며, 미준수 시 최대 500만 바트 (한화 약 2억 3,100만 원) 벌금과 사이버범죄수사국의 미등록 게임 즉시 중단 권한까지 부여하도록 설계되어 한국식 사전 등급제 및 국내대리인 의무와 방향성이 유사해지고 있음
- 플랫폼 축 : 태국은 2021년부터 해외 디지털 플랫폼에 7%의 e서비스 부가가치세(VAT)를 부과해 온 만큼 세제 리스크는 안정적이나, 신용카드보다 프롬프트페이(PromptPay)·, 트루머니(TrueMoney) 등 로컬 결제수단 비중이 높아 서구식 결제 UX를 그대로 이식하면 결제 실패율이 높아지는 구조로 작동됨
- 리텐션 측면 : 태국 게이머의 페이어 전환율은 49%, 인당 결제액(ARPPU)은 393달러로 동남아 최고 수준이지만 모두 최상위 결제층에 집중된 수치인 만큼, 설치당 비용(CPI)보다 결제전환(Payer Conversion)과 상위 페이어 유지율을 우선 지표로 삼아야 함
태국 시장 진출 가이드
1. 진입 단계 - 태국어 현지화와 로컬 결제수단 연동
- 모바일이 전체 게임 매출의 약 71%를 차지하는 만큼, 진입 단계에서는 태국어 현지화와 모바일 우선 소프트론칭에 더해 프롬프트페이, 트루머니 등 로컬 결제수단 연동이 정석임
- 태국 소셜미디어 활성 계정은 5,660만 개로 총인구의 79.1%(인터넷 이용자 대비로는 약 83.5%)에 달해 페이스북 기반 커뮤니티, 크리에이터 UA가 효과적으로 작동할 가능성이 높음
- 초기 집행은 안드로이드 비중이 높은 세그먼트에서 가격대와 튜토리얼 완성도를 먼저 검증하고, 이후 고가치 결제자 비중 (Payer Quality)을 확인하는 순서가 효율적임
2. 확장 단계 - 상위 페이어 유지와 과금모델 고도화
- 태국 게이머의 페이어 전환율(49%)과 인당 결제액(393달러)은 동남아 최고 수준이므로, 확장 단계에서는 신규 유입 확대보다 상위 페이어 유지 프로그램과 과금모델 현지화를 먼저 마무리하는 것이 중요함
- 동시에 2026년 발효를 앞둔 게임산업진흥법(안)의 방향을 감안해 현지 법률자문과 등록, 등급분류 시나리오, 필요 시 로컬 퍼블리셔, 에이전시 협업안을 사전에 마련해야 함
- 현지 게임 e스포츠 생태계가 성숙해 파트너 발굴 자체는 어렵지 않은 환경임
3. 지역화 단계 - 태국을 동남아(SEA) 운영 허브로
- 업계 벤더와 데이터 제공자들이 태국을 동남아시아 2위 시장으로 일관되게 분류하고 있고, Garena 등 현지 퍼블리셔도 방콕을 거점으로 필리핀, 베트남, 인도네시아 대상의 e스포츠 및 라이브서비스(LiveOps)를 통합 운영하는 경우가 많아, 지역화 단계에서 태국을 동남아(SEA) 운영 허브로 활용할 수 있음
- 다만 문화가 같다는 의미는 아니며, 운영, 크리에이티브, 퍼블리싱 실험을 인접 동남아 시장으로 확장하기 쉬운 위치라는 의미로 해석하는 것이 정확함
- 태국어 광고 소재에서 검증된 메시지를 베트남어, 인도네시아어권으로 재가공하고, UA, CRM, LiveOps 템플릿을 재활용하는 순서가 효과적일 것으로 보임
- 익드라질 그룹(Yggdrazil Group)이 개발한 호러게임 <Home Sweet Home>은 글로벌 흥행에 성공해 할리우드 영화 <Home Sweet Home: Rebirth>로 제작되었고, 부리람 유나이티드 e스포츠(Buriram United Esports)는 2025년 <Free Fire> 세계대회에 이어 2026년 <RoV 프로리그> 서머 시즌까지 석권하며 태국 게임 생태계의 글로벌 경쟁력을 증명함
- 이는 리스크 관리의 핵심도 결국 검증된 페이어층의 결제 지속성을 유지할 수 있는 조건, 즉 로컬 결제수단 안정성과 규제 대응 리드타임 확보에 있음을 증명함